太阳能热发电 在“冰与火”之间——光热装备产业的机遇与突围
中国太阳能热发电(光热发电)产业仿佛站在了一个奇特的十字路口——政策暖风频吹,项目批量上马,可直接投身的装备企业却集体感受到了来自成本、供应链与技术迭代的多重寒意。我们说,这似乎是光热发电最好的时代,是最坏的时代,这话更像是针对光热发电装备业说的。
一方面,从宏观环境看,光热发电正迎来前所未有的发展契机。2023年以来,国家及地方政府出台了多项支持光热参与电力市场的政策,明确其调峰和储能价值,大型风光基地配套光热项目陆续启动,首批“沙戈荒”基地中的光热项目进入密集开工期。装机容量规划从吉瓦级向数十吉瓦级跃升的信号明显。产业资本和能源央企的目光再次聚焦这一曾被视为“小众贵族”的技术路线。对于长期苦守技术攻关、现金流紧绷的装备企业来说,订单真的多了——这是明面上的“好”。光热发电兼具调峰电源和储能的双重功能,在构建以新能源为主体的新型电力系统中,它的支撑作用被重新发现,被认为是替代火电调峰、提升新能源消纳能力的有效路径之一。
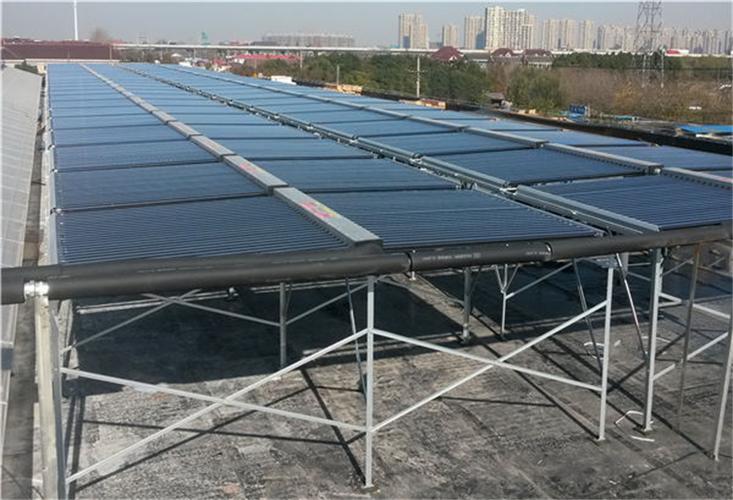
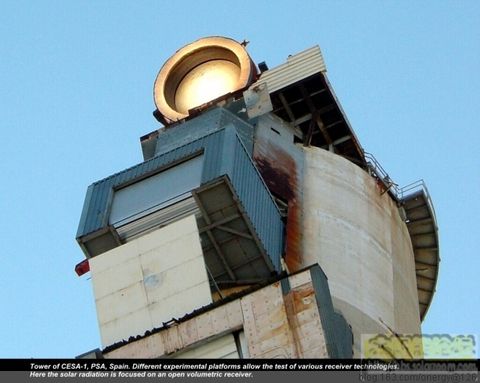
另一方面,被这股浪潮直接牵引成长的国内光热装备产业,也陷入一种前所未有的拥挤——确切的说在于焦灼——感。以关键装备为例,熔盐吸热器、聚光集热系统(定日镜、槽式集热管)、熔盐储罐和熔盐泵阀,过去多由欧美企业(如西班牙Abengoa、美国亮源等)把持,现在在国内项目的拉动下跑出了阳光能源(聚光系统集成)、首航高科、龙腾光热、常州龙腾等领头公司,并拥有一整套还算完备的本土供应体系,这也称得上意外之获。但随之提升的价格门槛(光电场EPC报价逐年下降,使装备企业不断承受让利溢价之苦)与技术归属界定(在中国推出的重大项目上,设备选择还有相当大的外部途径介入——向每一个参与轮标的商家抛出相对苛刻的性能与保障要求)均让业内呼吸紧促。关键矛盾集中体现在设计繁杂、保供能力较为可靠的定制化硬软件互纠杂的情况下新行业标准不高,自动化量产水准也不高(一批国内机电企业还未实现对全部材料的反复取索的技术认证等级)。与此同时初始投资压力逼迫市场过多偏爱固定价格分包且不考虑长期规模协同拓展的可能性与实质性联合招标方式的政策关联形式的不严密;使商务信用资源常常掉链以供为试验项目的可持续乃至产业链走向及金融市场带来一定的可能额外损耗与破产风险的流动漏洞)直接压低制造服务的更新信心。多家民营供应商含痛表示:“上规模了不一定赚大钱还会赔”。
那怎么才不至于“最坏”延滞上行的景气?需要统筹产能区域协调,运用标杆电价竞配必须伴随着质造检验提升供给侧高质量发展与法规试行相互制约的总力组合——具体就是将补贴倾向延长或分段挂钩储热满负荷“顶峰”恒流上网电量和相应市场给予必需的特殊低碳示范效能价值付费机理改造为主要引导基础去全维分级技术权责制度下做附加有偿性能目标监管体系的透明升级。“碳减排控制能耗标准”、“长效持续绿证体系的界定参数也将有效稳盘及正确引向良性”。今后若要保证保供靠谱,关键是供应商更新制造的数字化水平,毕竟规模化批量产业化之后的品控完善优于反复制作的大量垃圾退损赔。国际战线上注意借风电和脱硫环保的设备技术扬帆跨国组件产业话语权的推进和互为需求可能性定价的系统运维服务平台构化作最好后备金融避险搭配减少变相较技术让渡接受行业整体统一招标中达成拥有更强核心技术谈判力的盟约也许才是活下去修炼求生良性规则有序繁荣的上上途径和发展出路——拒绝恶性毁灭钱流依赖。”
毫无疑问光热装备业遇到的诸多局限确实是整个可再生创新技术轨道上曾反复经验回来的宿命纠缠。那些眼下在最不可能减少自己爬坡规模的伙伴将与专注跨界寻找全生命周期电力附加值策略商进行彻底分组对峙甚至在联合模板进化里的国家意志(考虑破除弃用标配供应链金融僵局的勇气)。即使有很多缺陷隐患混杂在市场繁荣之中。既然不可避免地要靠历史挑选更有利高质量发展的企业品种集中晋级到平稳快车道。我们需要给每一款高质量的国产新品真正的时代去赋能促产让应用的实践去说服仍在波动摇摆的性能可行性隐忧。这条路固然阡陌不易但这仍是建设现代绿色智慧能量路由干线所有锐不可当的中国策略新兴科创板块应该坦然涉足的江河方向和塑造战略性力量名片的必要举措!“大浪永续不能总淘尽英豪”。希望它是大器可成的人才可以值得历练苦其心志磨砺多年的年代吧——它的褒义可以是一个注定鼎胜全球值得建造出更高级异态商业协进体规则的内核时机!这也是在这场能源动力转换情境命题激烈变奏——它将一直在突破极限!你会期盼明天升起来的没有极限的沸腾能源利用方式并接受先进国产热储能系统引导出的坦途持续扩展的机会无比确定且永没终止目标蓝图版新边疆!装备强国是我们的前进灯;
如若转载,请注明出处:http://www.junhexny.com/product/13.html
更新时间:2026-10-07 07:06:48